<?xml version="1.0" encoding="UTF-8"?>
<feed xmlns="http://www.w3.org/2005/Atom"  xmlns:media="http://search.yahoo.com/mrss/" xmlns:dc="http://purl.org/dc/elements/1.1/" xmlns:itunes="http://www.itunes.com/dtds/podcast-1.0.dtd" xmlns:geo="http://www.w3.org/2003/01/geo/wgs84_pos#" xmlns:georss="http://www.georss.org/georss" xmlns:photo="http://www.pheed.com/pheed/">
 <title>Blog Venture Capital: Revista Digital especializada en Venture Capital, Startups y Tecnología | Innovación en LatAm y Silicon Valley</title>
 <subtitle><![CDATA[Explora la vanguardia del capital riesgo, tecnología y emprendimiento en Blogventurecapital.com. Sumérgete en opiniones expertas, tendencias y estrategias que impulsan las startups e inversiones más exitosas de hoy. Connecting Silicon Valley with LATAM’s entrepreneurs.]]></subtitle>
 <link rel="alternate" type="text/html" href="https://www.blogventurecapital.com" />
 <link rel="self" type="text/xml" href="https://www.blogventurecapital.com/xml/atom.xml" />
 <id>https://www.blogventurecapital.com/</id>
 <updated>2026-09-14T10:23:43+02:00</updated>
 <generator uri="http://www.wmaker.net">Webzine Maker</generator>
  <geo:lat>19.4339168</geo:lat>
  <geo:long>-99.1878721</geo:long>
  <icon>https://www.blogventurecapital.com/favicon.ico</icon>
  <logo>https://www.blogventurecapital.com/var/style/logo.jpg?v=1521952883</logo>
  <entry>
   <title>19 APORTACIONES DE LOS FONDOS DE PRIVATE EQUITY A SU EMPRESA. Artículo por OnetoOne.</title>
   <updated>2019-06-03T15:04:00+02:00</updated>
   <id>https://www.blogventurecapital.com/19-APORTACIONES-DE-LOS-FONDOS-DE-PRIVATE-EQUITY-A-SU-EMPRESA-Articulo-por-OnetoOne_a180.html</id>
   <category term="PYMEs" />
   <georss:point>19.4319126 -99.1860818</georss:point>
   <photo:imgsrc>https://www.blogventurecapital.com/photo/art/imagette/34105716-31262627.jpg</photo:imgsrc>
   <published>2019-05-31T09:52:00+02:00</published>
   <author><name>By the Blog Venture Capital Team</name></author>
   <content type="html">
    <![CDATA[
Generalmente nos encontramos con artículos sobre capital riesgo en los que se tiende a comentar qué es lo que buscan estas compañías, o en qué tipos de empresas invierten. En este artículo hemos querido darle la vuelta y hacer un análisis desde el punto de vista del empresario, por lo que nuestro objetivo es que conozca qué puede aportar una firma de private equity a su compañía. Además, se tiende a creer que este tipo de operaciones ocurren exclusivamente en las grandes empresas que cotizan. Nada más lejos de la realidad, si tenemos esta percepción es porque estamos acostumbrados a encontrarnos en los medios de comunicación noticias sobre cómo los grandes fondos o Sociedades de capital riesgo invierten en grandes compañías. Sin embargo, esta concepción está muy alejada de la realidad, ya que la mayor parte de las operaciones de capital riesgo se realizan en empresas familiares. Son operaciones que pasan desapercibidas en la prensa, pero que juegan un papel muy relevante para dinamizar nuestro tejido empresarial.     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.blogventurecapital.com/photo/art/default/34105716-31262627.jpg?v=1558801702" alt="19 APORTACIONES DE LOS FONDOS DE PRIVATE EQUITY A SU EMPRESA. Artículo por OnetoOne." title="19 APORTACIONES DE LOS FONDOS DE PRIVATE EQUITY A SU EMPRESA. Artículo por OnetoOne." />
     </div>
     <div>
       <br />  <strong>¿Qué es capital riesgo y quiénes lo forman?</strong> <br />   <br />  Las entidades de capital riesgo son vehículos de inversión. Su misión es invertir en empresas, crear valor durante un período de aproximadamente cuatro o cinco años y vender su participación con la mayor plusvalía posible. Los fondos de private equity&nbsp; son un tipo de inversión que, generalmente, invierten en empresas no cotizadas que se encuentran consolidadas y, por lo tanto, cuentan con una historia, un crecimiento y unos flujos de caja. El capital riesgo invierte dinero en empresas a medio plazo, habitualmente con entrada en el capital de compañías privadas para ayudarles a crecer y tener éxito. La contrapartida por el riesgo asumido suele producirse, en caso de éxito, en forma de plusvalías. <br />   <br />  En empresas en crecimiento, invierten los capital riesgo especializados en capital desarrollo y los family offices, que son oficinas creadas para la gestión integral del patrimonio de una familia. Cuando la empresa entra en una etapa de madurez en la que el crecimiento deja de ser tan acusado y los beneficios pasan a ser estables, los posibles compradores o fondos de capital que entran en juego son los llamados buy out, que son los fondos de capital riesgo especializados en compra con deuda. <br />   <br />  El siguiente cuadro refleja los tipos de inversión según la etapa de la empresa:
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.blogventurecapital.com/photo/art/default/34105716-31262628.jpg?v=1558800827" alt="19 APORTACIONES DE LOS FONDOS DE PRIVATE EQUITY A SU EMPRESA. Artículo por OnetoOne." title="19 APORTACIONES DE LOS FONDOS DE PRIVATE EQUITY A SU EMPRESA. Artículo por OnetoOne." />
     </div>
     <div>
      <p style="box-sizing: border-box; margin: 0px 0px 24px; color: rgb(87, 87, 87); font-family: &quot;Helvetica Neue&quot;, Helvetica, Arial; font-size: 14px;">El siguiente cuadro refleja los&nbsp;<span style="box-sizing: border-box; font-weight: 700; margin-bottom: 0px;">tipos de inversión según la etapa de la empresa</span>: <br />  
     </div>
     <br style="clear:both;"/>
     <div>
      <div style="text-align: center;"><strong>“ Si su compañía está creciendo y busca expandirse, si quiere venderla o traspasársela a los directivos, el capital riesgo le puede ayudar.</strong> <br />  &nbsp;</div>    <div>Si ya conoce lo que es un capital riesgo, puede que se esté preguntando ¿quiénes lo forman? O mejor…¿quiénes invierten su dinero en private equity? Dentro del mundo de los inversores en capital riesgo podemos distinguir diferentes clases, entre las que podríamos destacar los siguientes: <br />  &nbsp;</div>    <div style="margin-left: 40px;"><strong>Particulares:</strong> normalmente familias adineradas. <br />   <br />  <strong>Grandes empresas:</strong> buscan sobre todo, a través del capital riesgo, la posibilidad de tener acceso a nuevas tecnologías para mejorar sus líneas de productos o para llevar a cabo una adecuada política de diversificación. <br />   <br />  <strong>Instituciones financieras: </strong>junto a la búsqueda de rentabilidad, también en ocasiones persiguen tener una cantera de empresas vinculadas al banco o caja, pero sin afrontar los riesgos de una participación directa y permanente. <br />   <br />  <strong>Inversores institucionales:</strong> compañías de seguros y fondos de pensiones, aprovechando los horizontes de inversión a largo plazo. <br />   <br />  <strong>Organismos e instituciones del sector público:</strong> el objetivo no es tanto la obtención de importantes plusvalías, sino el promover una actividad financiera con indudables efectos positivos sobre el tejido empresarial de un país, con el consiguiente impacto sobre el empleo, la inversión, las exportaciones y las recaudaciones por diversos impuestos. <br />   <br />  <strong>Inversores extranjeros: </strong>algunos buscan desarrollar una red internacional de entidades de capital riesgo aportando su nombre y experiencia. Otros buscan las oportunidades de inversión que pueda ofrecer el país. <br />  &nbsp;</div>    <div>En el campo de los inversores financieros, existe mucha información pública sobre las entidades de capital riesgo y sus preferencias de inversión. Los family offices sin embargo, le resultará más difícil de localizar y contactar.</div>  
     </div>
     <br style="clear:both;"/>
     <div>
      <strong>Aportaciones del capital riesgo.</strong> <br />   <br />  Si su compañía está creciendo y busca expandirse, si quiere venderla o traspasársela a los directivos, el capital riesgo le puede ayudar. El capital riesgo, además de ser una fuente de financiación adicional o alternativa, ofrece una serie de aportaciones “colaterales” que, en muchas ocasiones, se convierten en los verdaderos elementos de valor para el empresario. A continuación, le indicamos una serie de aportaciones que debe considerar cuando se plantee dar entrada en su empresa a un capital riesgo: <br />  &nbsp;  <ul>  	<li class="list">Inyectan capital en la compañía para afrontar el futuro con mayores garantías.</li>  	<li class="list">Apoyan la definición de la estrategia de la empresa de medio y largo plazo.</li>  	<li class="list">Asesoran o dan consejo a los directivos en multitud de áreas de negocio.</li>  	<li class="list">Aportan una gran cantidad y variedad de contactos en múltiples sectores y negocios.</li>  	<li class="list">Pueden aportar negocio cruzado desde otras participaciones en las que están o estuvieron invertidos.</li>  	<li class="list">Optimizan la estructura financiera de la empresa, pudiendo apoyar adicionalmente los proyectos con deuda subordinada y préstamos grupo o participativos.</li>  	<li class="list">Suponen un aumento inmediato de imagen de profesionalización de la compañía ante las entidades financieras, los proveedores, los clientes, los organismos oficiales y los propios empleados.</li>  	<li class="list">Permiten regular las relaciones entre socios de una forma profesional.</li>  	<li class="list">Exigen unos altos niveles de profesionalización en la gestión.</li>  	<li class="list">Exigen un nivel de reporting profesional y suficiente para hacer un adecuado seguimiento de la actividad.</li>  	<li class="list">Permiten profesionalizar el diálogo de los Consejos de Administración y enfocar las decisiones hacia la creación de valor para el accionista.</li>  	<li class="list">Apoyan los procesos de selección y contratación de los mandos directivos.</li>  	<li class="list">Aportan cierta experiencia en proyectos de internacionalización de negocios.</li>  	<li class="list">Permiten preparar a la empresa para una venta a los 4-7 años aproximadamente con mayores garantías para la maximización del precio de venta en la salida.</li>  	<li class="list">Diseñan paquetes de retribución atractivos para los directivos, motivando y reteniendo a los principales directivos para que permanezcan alineados con el proyecto.</li>  	<li class="list">Dejan al empresario o al directivo autonomía en la gestión diaria del negocio.</li>  	<li class="list">Pueden aportar de forma simultánea en operaciones mixtas recursos para el accionista (cash out) y recursos para la compañía (cash in).</li>  	<li class="list">Pueden sustituir a los accionistas no alineados con el proyecto empresarial.</li>  	<li class="list">Permite profesionalizar la gestión de la compañía con la vista puesta en la jubilación del empresario cuando éste no tiene un proyecto de sucesión claro.</li>  </ul>  
     </div>
     <br style="clear:both;"/>
     <div>
      <strong>¿Cómo conseguir la financiación?</strong> <br />   <br />  Obtener la financiación de fondos de private equity para su compañía es difícil, pero al mismo tiempo puede representar un viraje durante la vida de su empresa. Las entidades de capital riesgo reciben un gran número de proyectos, pero seleccionan uno de cada cien. Por lo tanto, cuando se plantee la búsqueda de un capital riesgo para su empresa, para que le aporte recursos y con quien pueda quedarse unos años haciendo crecer su compañía, es fundamental una buena preparación de la documentación adecuada para que su empresa supere los filtros de las entidades de capital riesgo. <br />  &nbsp;  <div style="text-align: center;"><strong>“Los fondos de capital riesgo serán sus socios y deberá confiar en ellos cuando hayan entrado en la compañía, pero hasta entonces son sus adversarios en la negociación y debe ser precavido para proteger sus propios intereses.</strong></div>   <br />  Dicha documentación debe demostrar los siguientes elementos: <br />  &nbsp;  <ul>  	<li class="list"><strong>Un plan de negocio ambicioso. </strong>Este plan debe ser realista a la vez que ambicioso para conseguir la financiación de un capital riesgo. El capital riesgo busca una rentabilidad importante y por eso debe demostrar que su mercado tiene la capacidad de crecer, especialmente a través de adquisiciones. De hecho, los capital riesgo, como explica el vídeo a continuación, desean realizar procesos de consolidación en el sector y, por eso, el crecimiento vía adquisiciones resulta un requisito fundamental para ellos. <br />  	&nbsp;</li>  	<li class="list"><strong>Planificar el plan de salida.</strong> El capital riesgo, antes de decidir entrar en una empresa, quiere entender y planificar cómo va a salir de esa compañía. Los empresarios pueden también quedarse en otra ronda de financiación con un fondo de capital riesgo del siguiente nivel o, alternativamente, pueden salir con el capital riesgo obteniendo un precio muy superior a través de la venta a un grupo estratégico.</li>  </ul>  
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <iframe width="560" height="315" src="https://www.youtube.com/embed/ogeBTpUFL3w" frameborder="0" allow="accelerometer; autoplay; encrypted-media; gyroscope; picture-in-picture" allowfullscreen></iframe>     </div>
     <div>
      Para entender mejor los elementos más importantes y la documentación que tiene que preparar para obtener la financiación de un capital riesgo, puede ver este vídeo en el que Enrique Quemada, Presidente de ONEtoONE, explica “las claves en la compra venta de empresas”: <br />  &nbsp;
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.blogventurecapital.com/photo/art/default/34105716-31262697.jpg?v=1558801445" alt="19 APORTACIONES DE LOS FONDOS DE PRIVATE EQUITY A SU EMPRESA. Artículo por OnetoOne." title="19 APORTACIONES DE LOS FONDOS DE PRIVATE EQUITY A SU EMPRESA. Artículo por OnetoOne." />
     </div>
     <div>
      <strong>Claves en la negociación con capital riesgo.</strong> <br />   <br />  Otro aspecto crucial para obtener fondos de capital riesgo es una buena negociación con los inversores. Si negocia con capital riesgo, tomarán sus previsiones de flujo de caja libre y les aplicarán una tasa de descuento del 20% o 25%. El precio que les salga (y en caso de que les haya parecido unas previsiones razonables), es lo que estarán dispuestos a pagar. <br />   <br />  Otra manera que tienen de rebajar la tasa de descuento es con deuda: cuanto menos dinero puedan poner ellos y más les presten los bancos, mayor será la rentabilidad que les saldrá para el dinero que ponen y por tanto, más podrán pagar por la empresa. Por eso, cuando se negocia con capital riesgo es tan importante ayudar a su endeudamiento con los bancos. Si los bancos ven que los números son sólidos, claros y están bien explicados y documentados, se fiarán más de los flujos futuros que se les presenten y como consecuencia prestarán más dinero para la inversión en la empresa. Cuanto más ayude usted en esto, a mayor precio podrá vender la empresa. <br />   <br />  <strong>Y aunque no existe una receta mágica para negociar con los inversores, si que hay una serie de claves y factores que sin duda contribuyen a que la negociación sea un éxito. Por este motivo, ponemos a su disposición el siguiente descargable: «LAS 15 CLAVES PARA NEGOCIAR CON INVERSORES».&nbsp; Si Usted se está planteando dar entrada a una firma de private equity y desea preparar una buena negociación, el equipo de asesores de ONEtoONE queda a su disposición.</strong>
     </div>
     <br style="clear:both;"/>
     <div>
      <strong>Acerca de One to One. <br />  Un equipo único para tu mandato.</strong> <br />   <br />  Nuestra especialidad es asesorar en Fusiones y Adquisiciones. Llevamos más de diez años mejorando la técnica para que nuestros clientes consigan vender sus compañías al mayor precio posible, sepan abrirse paso en nuevos mercados vía adquisiciones creativas, logren fortalecerse en su sector mediante fusiones, elaboren planes estratégicos diferenciales o valoren correctamente sus compañías. ONEtoONE cuenta con más de cien especialistas en compraventa de empresas obsesionados con los resultados. Otros dicen que asesoran, nosotros conseguimos.
     </div>
     <br style="clear:both;"/>
     <div style="position: relative;">http://www.blogventurecapital.com</div>
    ]]>
   </content>
   <link rel="alternate" href="https://www.blogventurecapital.com/19-APORTACIONES-DE-LOS-FONDOS-DE-PRIVATE-EQUITY-A-SU-EMPRESA-Articulo-por-OnetoOne_a180.html" />
  </entry>
  <entry>
   <title>VENTURE CAPITAL vs PRIVATE EQUITY. ACLARANDO CONCEPTOS.</title>
   <updated>2018-05-24T20:15:00+02:00</updated>
   <id>https://www.blogventurecapital.com/VENTURE-CAPITAL-vs-PRIVATE-EQUITY-ACLARANDO-CONCEPTOS_a72.html</id>
   <category term="EMPRENDEDORES" />
   <georss:point>19.4328898 -99.1860332</georss:point>
   <photo:imgsrc>https://www.blogventurecapital.com/photo/art/imagette/19470826-23343285.jpg</photo:imgsrc>
   <published>2018-01-13T17:38:00+01:00</published>
   <author><name>By the Blog Venture Capital Team</name></author>
   <content type="html">
    <![CDATA[
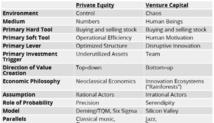
Venture Capital puede traducirse como capital riesgo y es un tipo de instrumento para la financiación en la que se aporta capital a empresas (generalmente start ups) con un alto potencial de crecimiento y elevados niveles de riesgo a cambio de un porcentaje de la empresa. Sin embargo no hay que confundirlo para con Private equity. Private equity puede definirse como un tipo de actividad financiera que consiste en la adquisición, por parte de una entidad especializada en capital inversión, del paquete mayoritario de acciones de una sociedad.     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.blogventurecapital.com/photo/art/default/19470826-23343285.jpg?v=1515862402" alt="VENTURE CAPITAL vs PRIVATE EQUITY. ACLARANDO CONCEPTOS." title="VENTURE CAPITAL vs PRIVATE EQUITY. ACLARANDO CONCEPTOS." />
     </div>
     <div>
      Por lo tanto y por lo visto anteriormente podríamos definir a Venture Capital como la aportación de capital en una empresa que se encuentra en fase inicial o de desarrollo temprana. <br />   <br />  Normalmente, la inversión de Venture Capital se dirige a empresas tecnológicas o con un fuerte componente innovador. <br />   <br />  Este tipo de inversión requiere menores cantidades de capital pero también el riesgo es elevado debido a la falta de información derivada de no tener resultados históricos, así como por la incertidumbre inherente al desconocer cuál será la aceptación del producto o servicio por parte del mercado. <br />   <br />  La inversión de Venture Capital se puede dividir a su vez en: <br />  &nbsp;  <ul>  	<li class="list"><strong>Capital semilla (seed capital):</strong> inversión temprana en ideas de negocio o empresas recién creadas con servicio o producto aún por lanzar al mercado y, por lo tanto, sin ventas. <br />  	&nbsp;</li>  	<li class="list"><strong>Capital arranque o puesta en marcha (start up capital):</strong> inversión para establecimiento de la compañía (registro de la misma, web, oficina…) y arranque de su actividad cuando, aún habiendo ventas, el EBITDA de la empresa es negativo. El capital aportado es mayor que en las inversiones de capital semilla. <br />  	&nbsp;</li>  	<li class="list"><strong>Other Early Statge: c</strong>uando la start up está en una fase más avanzada puede recibir rondas de financiación de mayor tamaño denominadas “other early stage “ (follow on en una start up ya invertida, participación en una serie B o C de una start ups) y “late stage venture” (inversión en empresas con crecimiento con ventas y EBITDA positivo) <br />  	&nbsp;</li>  </ul>  
     </div>
     <br style="clear:both;"/>
     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.blogventurecapital.com/photo/art/default/19470826-23343286.jpg?v=1515862605" alt="VENTURE CAPITAL vs PRIVATE EQUITY. ACLARANDO CONCEPTOS." title="VENTURE CAPITAL vs PRIVATE EQUITY. ACLARANDO CONCEPTOS." />
     </div>
     <div>
      La inversión de Private Equity se dirige a empresas en crecimiento o ya consolidadas. A su vez, se puede dividir en: <br />  &nbsp;  <ul>  	<li class="list"><strong>Capital expansión o desarrollo (Growth Capital):</strong> financiación del crecimiento de una empresa con beneficios. El destino de los fondos puede dirigirse a la adquisición de activos fijos, incremento del fondo de maniobra para el desarrollo de nuevos productos o acceso a nuevos mercados. Son inversiones de mayor volumen y menor incertidumbre por la existencia de datos históricos. <br />  	&nbsp;</li>  	<li class="list"><strong>Capital Sustitución (Replacement):</strong> la entidad de capital riesgo releva a parte del accionariado actual. Es frecuente en empresas familiares y en situaciones de sucesión. También se produce en algunas oportunidades de ventas de activos o ramas de actividad no estratégicas de empresas muy grandes, donde sus gestores u otros externos buscan apoyo financiero en el capital riesgo dentro de un proyecto de escisión y posterior desarrollo independiente. <br />  	&nbsp;</li>  	<li class="list"><strong>Operaciones apalancadas (LBO): </strong>compra de empresas en las que una parte sustancial del precio de la operación es financiada con recursos ajenos, en parte garantizados por los propios activos de la empresa adquirida, y otra con capital aportado por los inversores de la operación, que se convierten en propietarios. En estas operaciones es habitual es que la empresa objetivo tenga unos flujos de caja consistentes, estables y lo suficientemente elevados como para poder hacer frente al pago de los intereses y amortización del principal de la deuda. <br />  	&nbsp;</li>  	<li class="list"><strong>Capital de reestructuración o reorientación (Turnaround):</strong> inversión en empresas que atraviesan dificultades&nbsp;y que necesitan recursos financieros para ejecutar&nbsp;grandes transformaciones, necesarias para poder sobrevivir. Suele implicar una reestructuración operativa que abarca todos los aspectos de la empresa (instalaciones, equipo directivo, personal, reestructuración de gastos / costes, supresión de productos, definición nuevas llíneas de negocio…) <br />  	&nbsp;</li>  </ul>  
     </div>
     <br style="clear:both;"/>
     <div>
      Oscar R. Cuenca. Año 2018.&nbsp;&nbsp; <br />  Hoy crónica desde la Ciudad de México |&nbsp;<a class="link" href="javascript:protected_mail('oscar.r.cuenca@gmail.com')" >oscar.r.cuenca@gmail.com</a>  &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; <br />  <a class="link" href="https://www.linkedin.com/in/oscarrcuenca/" target="_blank">https://www.linkedin.com/in/oscarrcuenca/</a> 
     </div>
     <br style="clear:both;"/>
     <div style="position: relative;">http://www.blogventurecapital.com</div>
    ]]>
   </content>
   <link rel="alternate" href="https://www.blogventurecapital.com/VENTURE-CAPITAL-vs-PRIVATE-EQUITY-ACLARANDO-CONCEPTOS_a72.html" />
  </entry>
  <entry>
   <title>CONCEPTOS DE CAPITAL PRIVADO ¿QUE ES LA CURVA J?</title>
   <updated>2017-11-22T01:16:00+01:00</updated>
   <id>https://www.blogventurecapital.com/CONCEPTOS-DE-CAPITAL-PRIVADO-QUE-ES-LA-CURVA-J_a25.html</id>
   <category term="EMPRENDEDORES" />
   <georss:point>19.4319472 -99.1860116</georss:point>
   <photo:imgsrc>https://www.blogventurecapital.com/photo/art/imagette/18316441-22530093.jpg</photo:imgsrc>
   <published>2017-10-01T05:31:00+02:00</published>
   <author><name>By the Blog Venture Capital Team</name></author>
   <content type="html">
    <![CDATA[
Según distintos teoremas, podría definirse a "La Curva J", como la representación gráfica y fácil de una hipótesis en la que todos los indicadores son crecientes, siempre después de una etapa en corrección obligada.  Empresarialmente hablando, la Curva J, está relacionada con la proyección al alza de la empresa participada, en un hipotético escenario, en el que y, como suele ser habitual, el Business Plan lo aguanta todo. Y ése "todo" suele ser idílico y creciente en las sucesivas etapas. Aguantar la caída de la curva J no lo hace cualquiera.     <div style="position:relative; float:left; padding-right: 1ex;">
      <img src="https://www.blogventurecapital.com/photo/art/default/18316441-22530093.jpg?v=1511303553" alt="CONCEPTOS DE CAPITAL PRIVADO ¿QUE ES LA CURVA J?" title="CONCEPTOS DE CAPITAL PRIVADO ¿QUE ES LA CURVA J?" />
     </div>
     <div>
      Al inicio de la curva J encontramos a inversores amigos (3F), inversores ángeles y family offices, perfiles de inversor/es que apoyan a los emprendedores en generalmente, etapas tempranas asumiendo por lo tanto más riesgo y esperando, muy agradecidos, más beneficio. Su inversión suele ser de entre 1 a 3 años, aguantando bien la caída de la curva J. <br />   <br />  Inversiones en etapas tempranas no garantizan el retorno de la inversión aunque debemos tener en cuenta que "a más riesgo, más beneficio". <br />   <br />  En resumen, la curva J, supone incurrir en pérdidas en el corto plazo que se compensarán, supuestamente, con beneficios en el largo plazo.&nbsp;
     </div>
     <br style="clear:both;"/>
     <div>
       <br />  En ésta primera etapa el inversionista aporta capital para pagar a proveedores, cuotas y gastos del día a día, así como fondear inversiones imprevistas.&nbsp;El inversionista puede no ver retorno de su inversión hasta el tercer o cuarto año. <br />   <br />  Por norma general, los flujos en los primeros años son todos negativos para el inversionista, siendo en los últimos años positivos. &nbsp; <br />   <br />  En cuanto al General Partner, si el administrador del fondo fue exitoso en sus inversiones, los flujos positivos serán sustancialmente mayores a los negativos, generando un rendimiento atractivo a la aportación de capital de los inversionistas. &nbsp; <br />   <br />  La siguiente gráfica muestra el esquema de las aportaciones de un fondo de 30 millones de dólares, tanto para inversionistas (LPs) como para el administrador (GP). &nbsp;La tasa interna de retorno para los primeros años será negativa y no llegará a ser positiva hasta los últimos años de vida del fondo.
     </div>
     <br style="clear:both;"/>
     <div>
      Ya saliendo de la caída en la curva J aparecen otros perfiles de socios inversores, más concretamente y, si la empresa es atractiva, suele llamar la atención de inversores VC (inversores de capital riesgo) <br />   <br />  Este perfil de inversores invierte en la fase en la que la Start Up, ha validado su modelo de negocio en el mercado y&nbsp;sabe exactamente para qué necesita el capital. Generalmente y, en este momento, la empresa Start Up presenta, ya no tan sólo un plan de negocio viable y validado contra el mercado, sino también un equipo capaz y con experiencia, acompañado de consultores y/o consejeros expertos en distintas áreas del negocio que se han ido sumando durante el camino. <br />   <br />  Aunque ese perfil de inversores no suelen involucrarse en la gestión del día a día de la empresa participada, Venture Capital, si suele exigir un puesto en el Consejo de la empresa. El motivo es poder influir y/o vetar decisiones, que no permitan a la empresa desarrollarse adecuadamente, o bien éstas no estén alineadas al objeto de cumplir el plan de negocios.
     </div>
     <br style="clear:both;"/>
     <div>
      Seguidamente y, si se dieron los pasos adecuados, se capta la atención de Fondos estructurados con intención en situarse previamente a rondas de mayor envergadura, invertir en empresas ya consolidadas que pueden escalar su negocio a otros países o incluso, porque no, empresas que puedan salir a Bolsa. <br />   <br />  Dentro de los perfiles de inversores comentados previamente, éste sería el que entra último ante de una Oferta Pública (IPO / OPV), invirtiendo en negocios consolidados que, aunque no cotizan aún en Bolsa, necesitan capital para alguna gran operación, como pudiera ser el comprar otra empresa, internacionalizarse o bien desarrollar nuevas patentes totalmente innovadoras que permitan incrementar su posición en el mercado. La intención es posicionarse antes de la fase de maduración de la empresa. <br />   <br />  Son inversiones de gran capacidad y con menor riesgo dado que las empresas están en fase de expansión y al borde superior de la curva J. <br />   <br />   <br />  Oscar R. Cuenca. Año 2017. <br />  Hoy crónica desde la Ciudad de México |&nbsp;<a class="link" href="javascript:protected_mail('oscar.r.cuenca@gmail.com')" >oscar.r.cuenca@gmail.com</a>  <br />  <a class="link" href="https://www.linkedin.com/in/oscarrcuenca/">https://www.linkedin.com/in/oscarrcuenca/</a> 
     </div>
     <br style="clear:both;"/>
     <div style="position: relative;">http://www.blogventurecapital.com</div>
    ]]>
   </content>
   <link rel="alternate" href="https://www.blogventurecapital.com/CONCEPTOS-DE-CAPITAL-PRIVADO-QUE-ES-LA-CURVA-J_a25.html" />
  </entry>
</feed>